

Publié par : Marc Petit — Rédacteur en chef
Une voiture rayée n’est pas automatiquement indemnisée par l’assurance auto. La prise en charge dépend de l’origine du dommage, de l’identité du responsable et des garanties prévues au contrat. Avant de déclarer le sinistre, comparez aussi le coût probable de la réparation avec la franchise. Pour une petite rayure, l’indemnisation peut parfois couvrir à peine les frais engagés.
La prise en charge dépend d’abord de la cause de la rayure
Pour savoir quelle assurance peut intervenir, commencez par reconstituer les circonstances. Une carrosserie rayée contre un mur ne relève pas de la même situation qu’une portière endommagée sur un parking ou qu’un coup de clé découvert au retour de vacances. L’assureur distingue notamment le sinistre responsable, le dommage causé par un tiers et le vandalisme.
| Situation | Garantie susceptible d’intervenir | Conséquence habituelle |
|---|---|---|
| Vous rayez votre voiture contre un mur ou un poteau | Dommages tous accidents | Franchise possible et sinistre responsable |
| Un tiers identifié et assuré raye votre voiture | Responsabilité civile du tiers | Pas de malus si votre responsabilité n’est pas engagée |
| Un tiers identifié, mais non assuré, est responsable | Selon vos garanties et les recours possibles | Dossier à étayer avec un maximum de preuves |
| Auteur inconnu, dégradation volontaire | Garantie vandalisme ou formule tous risques | Plainte généralement nécessaire, franchise possible |
| Rayure découverte sans cause établie | Selon les conditions du contrat | La couverture n’est jamais automatique |
Vous êtes responsable de la rayure
Si vous avez frotté la carrosserie contre un obstacle, la responsabilité civile ne rembourse pas votre propre véhicule. Elle couvre les dommages causés aux autres. Pour réparer votre voiture, il faut généralement avoir souscrit une garantie dommages tous accidents, souvent incluse dans une assurance tous risques. L’indemnisation reste soumise aux exclusions, aux plafonds et à la franchise prévus dans les conditions particulières du contrat.
Un tiers est responsable et peut être identifié
Lorsque le responsable est identifié, par exemple après un accrochage ou grâce à un témoin, son assurance responsabilité civile doit en principe indemniser les dégâts. Un constat amiable, des photos, les coordonnées du conducteur et une description précise des faits facilitent le recours entre assureurs. Si le tiers refuse de coopérer, conservez tous les éléments disponibles : plaque d’immatriculation, vidéos, témoignages et échanges écrits.
Au tiers, tiers intermédiaire ou tous risques : ce qui change réellement
L’expression « assurance voiture rayée » recouvre des protections très différentes. Une formule au tiers couvre principalement les dommages que vous causez à autrui. Le tiers intermédiaire ajoute parfois des garanties comme le vol, l’incendie ou le bris de glace. Toutefois, la garantie vandalisme et la couverture des dommages causés à votre propre carrosserie ne doivent pas être supposées : vérifiez-les dans le contrat.
Déclarer un sinistre automobile : démarches et délais officiels · Consultez les règles officielles pour déclarer un sinistre automobile, notamment le délai minimum de 5 jours ouvrés.
- Assurance au tiers : elle ne couvre généralement pas la rayure de votre véhicule si vous en êtes responsable ou si l’auteur est inconnu.
- Tiers intermédiaire : la protection varie selon les contrats. La garantie vandalisme peut être proposée en option ou ne pas figurer dans la formule.
- Assurance tous risques : elle comprend souvent les dommages tous accidents et offre une couverture plus large pour une rayure accidentelle, sous réserve de la franchise.
Ouvrez les conditions générales et particulières, puis recherchez les rubriques « dommages au véhicule », « vandalisme », « exclusions » et « franchise contractuelle ». Une voiture ancienne, dont la valeur est modeste, ne justifie pas forcément une déclaration pour un défaut esthétique limité. À l’inverse, sur un véhicule récent, une rayure qui atteint l’apprêt ou la tôle peut déprécier le bien et favoriser la corrosion si elle n’est pas traitée.
Les bons gestes dans les 5 jours ouvrés
Après avoir découvert une rayure, ne nettoyez pas immédiatement la zone avec un produit abrasif. Vous risqueriez d’effacer des indices ou de modifier l’aspect du dommage. Photographiez la carrosserie de près et de loin, sous plusieurs angles et avec un éclairage suffisant. Si la voiture était garée sur un parking, recherchez d’éventuelles caméras, traces de peinture, débris ou personnes ayant assisté aux faits.
Constituer un dossier qui permet à l’assureur de comprendre le sinistre
Réunissez les photos, les vidéos, les témoignages et le constat amiable si un autre conducteur est impliqué. Ajoutez ses coordonnées et celles de son assurance. En cas de dégradation volontaire ou d’auteur inconnu, déposez plainte contre X auprès des forces de l’ordre et conservez le récépissé. La déclaration doit être envoyée à l’assureur dans les 5 jours ouvrés mentionnés pour le vandalisme. Utilisez l’espace client, l’agence ou le téléphone, selon les modalités prévues par le contrat.
La carrosserie peut être comparée à une succession de couches : le vernis donne la brillance, la peinture la teinte, l’apprêt assure l’adhérence et la tôle protège la structure. Cette distinction aide à évaluer l’urgence. Une marque blanche très fine peut rester limitée au vernis, tandis qu’une entaille sombre, rugueuse ou laissant apparaître le métal demande une réaction plus rapide. Des photos nettes de ces détails aident le carrossier et, si nécessaire, l’expert à évaluer la réparation.
Attendre l’accord avant une réparation importante
Demandez un ou plusieurs devis de carrossier avant de lancer des travaux coûteux. Selon le dossier et le montant estimé, l’assureur peut missionner un expert automobile ou vous orienter vers un réparateur partenaire. Évitez donc de faire réparer un dommage important avant d’avoir vérifié les modalités de prise en charge. Gardez les factures, même si vous payez finalement la réparation vous-même. Elles documentent l’état du véhicule et peuvent être utiles lors de sa revente.
Franchise, malus et choix entre déclaration ou réparation directe
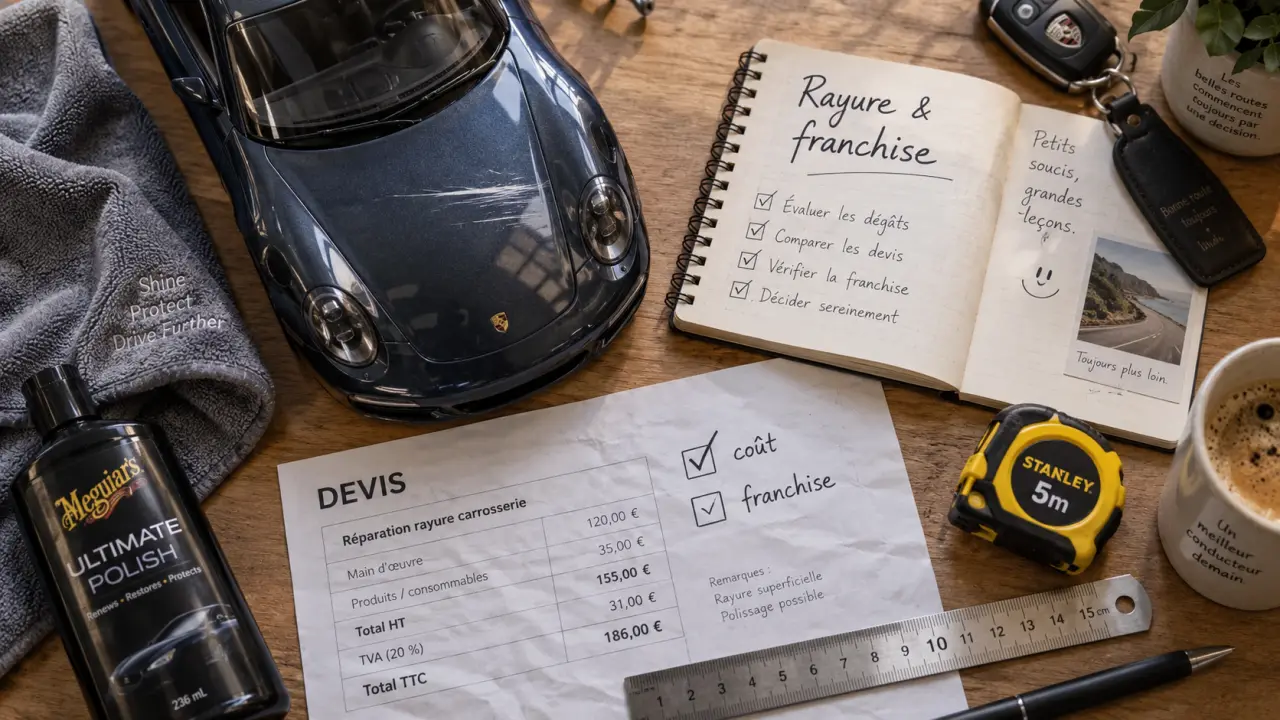
La franchise est la somme qui reste à votre charge lorsque la garantie s’applique. L’indemnisation ne supprime donc pas nécessairement la dépense. Si le devis est inférieur ou proche de la franchise, régler directement le carrossier peut être plus simple. Comparez aussi la visibilité du défaut, la valeur du véhicule et le risque d’aggravation. Une rayure profonde mérite souvent une protection rapide, même si la déclaration n’aboutit pas à une indemnisation.
Le bonus-malus concerne surtout les sinistres dont vous êtes responsable. Une rayure causée contre un mur peut donc avoir un effet sur votre coefficient de réduction-majoration et, à terme, sur votre prime. En revanche, si un tiers identifié est reconnu responsable, votre bonus-malus n’a normalement pas à être affecté. Pour un vandalisme commis par un auteur inconnu, les conséquences dépendent du contrat et de la qualification retenue par l’assureur.
Réparer selon la profondeur sans aggraver la carrosserie
Une micro-rayure limitée au vernis peut parfois s’atténuer avec un polish ou un efface-rayures adapté, appliqué avec précaution sur une carrosserie propre. Testez toujours le produit sur une zone discrète et évitez de multiplier les passages abrasifs. Le dentifrice ou la pierre d’argile sont parfois présentés comme des solutions maison, mais ils peuvent ternir le vernis ou créer de nouvelles marques. Ils ne remplacent pas un produit conçu pour l’entretien automobile.
Pour une rayure superficielle qui traverse la peinture, un stylo de retouche correspondant exactement au code couleur peut limiter l’exposition de la zone. Une rayure profonde, qui atteint l’apprêt ou la tôle, doit plutôt être confiée à un carrossier. Après réparation, une cire de protection aide à préserver le fini, mais ne corrige pas un défaut structurel. Pour réduire le risque de nouvelles marques, stationnez loin des zones étroites, ouvrez les portières avec vigilance et lavez la voiture avec des accessoires propres.